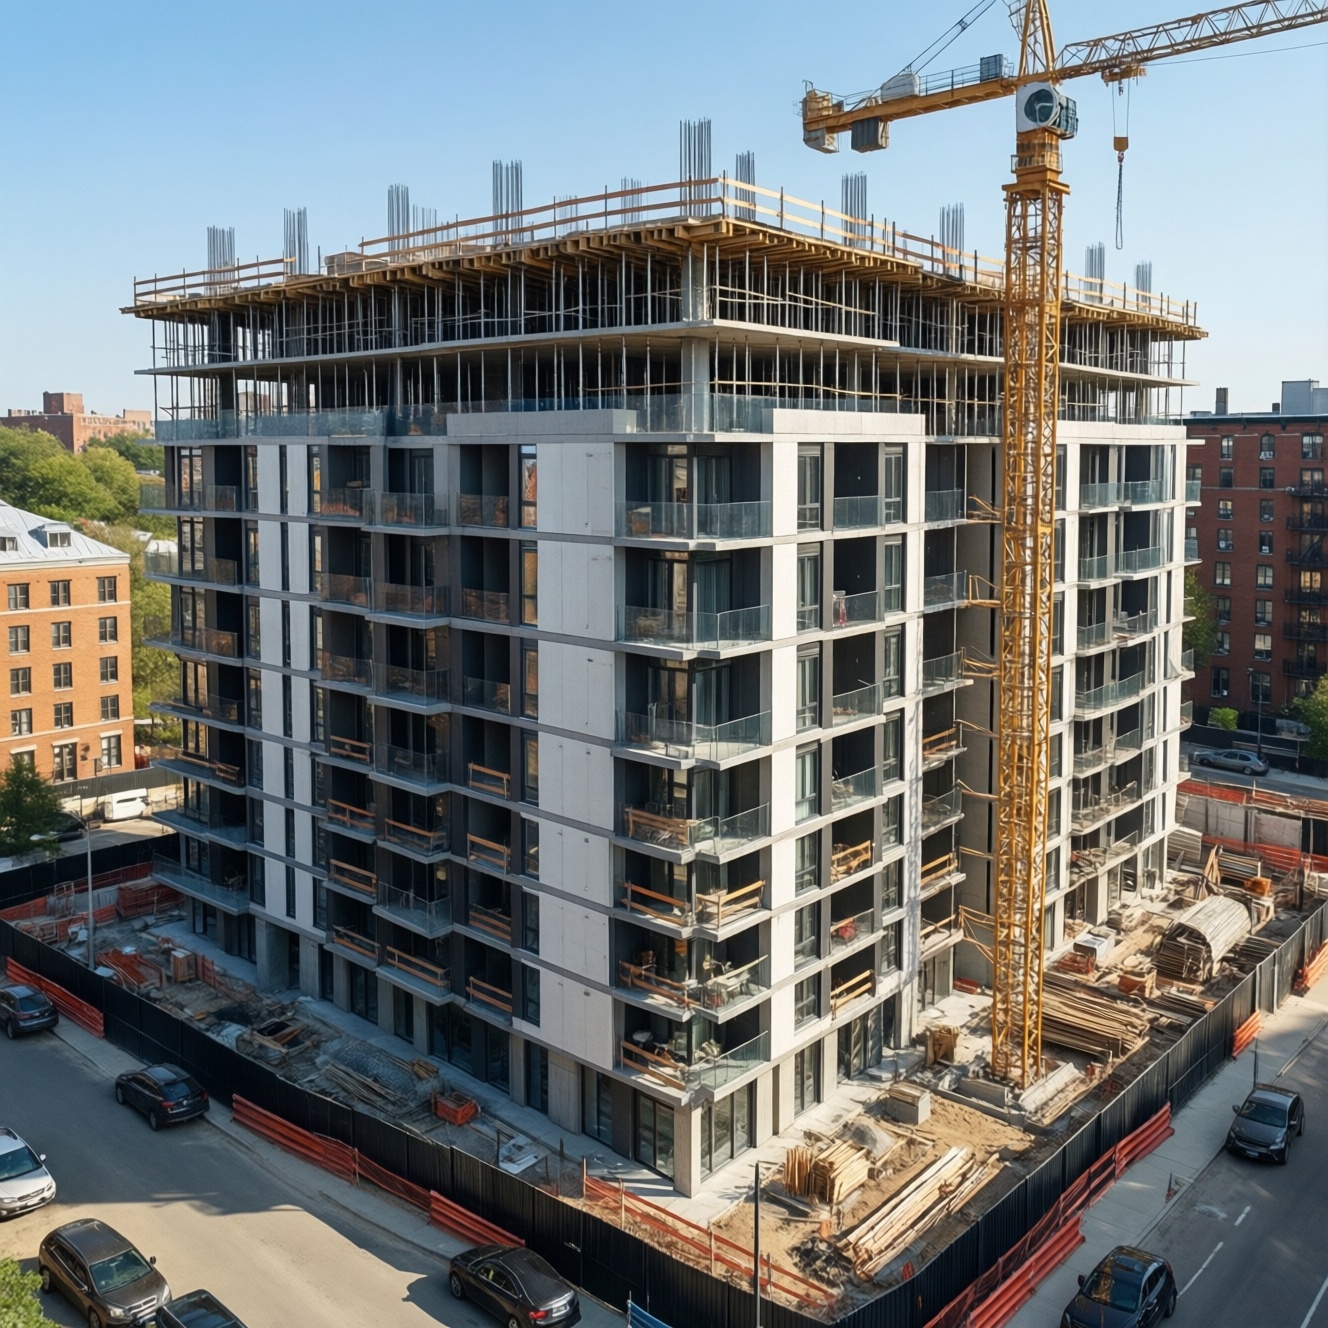
Рынок новостроек - это совокупность строящихся и недавно введённых многоквартирных проектов, где на спрос влияют расположение, доходы покупателей, условия ипотеки и инфраструктура. Чтобы купить квартиру в новостройке обоснованно, нужно отдельно оценить локацию, динамику цен на недвижимость, финансовую нагрузку и риски конкретного застройщика.
Краткие выводы по рынку новостроек
- Строительство концентрируется там, где есть платёжеспособный спрос, транспортные проекты, рабочие места и доступные площадки.
- Рост предложения не гарантирует снижения цен: стоимость зависит от себестоимости, спроса, темпов продаж и условий финансирования.
- Новостройки в Москве обычно требуют отдельной оценки района, класса проекта и транспортной доступности; сравнивать их напрямую с региональными объектами некорректно.
- Ипотека на новостройку может расширить выбор, но увеличивает требования к стабильности дохода и первоначальному взносу.
- Перед сделкой важно проверить проектную документацию, схему расчётов, сроки передачи квартиры и финансовое состояние застройщика.
География роста новостроек: где концентрируется строительство
Рост новостроек означает увеличение объёма строящегося жилья в определённой территории. В понятие входят новые жилые комплексы, отдельные корпуса уже реализуемых проектов и крупные квартальные застройки. Сам по себе рост числа проектов не показывает, насколько быстро они продаются и востребованы покупателями.
Основные зоны концентрации - крупные агломерации, территории рядом с транспортными узлами, районы комплексного освоения и города, где развивается промышленность, деловая инфраструктура или государственные программы расселения. Внутри одного региона ситуация может различаться по районам: предложение часто смещается на окраины, где проще найти земельные участки.
Практический вывод: оценивать нужно не только количество новых домов, но и баланс между будущим предложением, рабочими местами, дорогами, школами, поликлиниками и общественным транспортом. Для выбора объекта составьте карту времени поездки до работы и ключевых городских сервисов.
Драйверы спроса и предложения на первичном рынке
Первичный рынок работает как система взаимосвязанных факторов. Изменение одного элемента - например, доступности кредита - может быстро повлиять на спрос, сроки продаж и ценовую стратегию девелоперов.
- Доходы и занятость. Чем устойчивее доходы домохозяйств, тем выше готовность приобретать жильё с кредитом.
- Ипотечные условия. Ставка, первоначальный взнос, требования к подтверждению дохода и доступность специальных программ определяют размер ежемесячного платежа.
- Земля и себестоимость. Цена участка, строительных материалов, рабочей силы, подключения к сетям и проектного финансирования влияет на итоговую стоимость.
- Инфраструктура. Новая дорога, станция транспорта, школа или деловой кластер могут повысить привлекательность района, но эффект зависит от фактических сроков реализации.
- Стратегия застройщика. Девелопер может менять темпы вывода корпусов, скидки, комплектацию квартир и условия бронирования в зависимости от продаж.
- Ожидания покупателей. Если рынок ждёт дальнейшего роста цен, часть спроса переносится на более раннюю стадию строительства; при ожидании снижения покупатели откладывают сделку.
Рекомендация: сравнивайте не рекламную скидку, а полную стоимость владения: цену квартиры, ремонт, парковку, коммунальные расходы, транспорт и возможный период ожидания готовой инфраструктуры.
Мини-сценарии применения
- Для собственного проживания: сначала определите допустимый платёж и время поездки, затем выбирайте проект из подходящего диапазона.
- Для покупки в ипотеку: получите предварительное решение банка и только после этого сравнивайте планировки и сроки сдачи.
- Для сохранения капитала: проверяйте ликвидность района, будущую конкуренцию со стороны новых корпусов и расходы на содержание.
Динамика цен: тренды по регионам и сегментам
Цены на недвижимость в новостройках меняются неравномерно. На одном рынке стоимость может поддерживаться дефицитом готового жилья, а внутри того же региона новые проекты на периферии будут конкурировать скидками и расширенной комплектацией.
Типичные сценарии применения анализа цен:
- Сравнение районов одного города. Сопоставляйте не только цену квадратного метра, но и площадь квартиры, класс дома, отделку, транспорт и будущую инфраструктуру.
- Выбор между готовым и строящимся объектом. Более ранняя стадия может предлагать другой уровень цены, но сопровождается ожиданием и риском изменения сроков.
- Покупка для проживания. Важнее прогнозируемость расходов и удобство района, чем попытка угадать краткосрочное движение стоимости.
- Инвестиционная покупка. Необходимо проверить потенциальный спрос на аренду, конкуренцию, расходы на ремонт и налогообложение.
- Сравнение регионов. Нельзя переносить динамику крупной агломерации на город с другой структурой занятости и миграции.
Практический вывод: корректная оценка строится на сопоставимых объектах - одинаковой стадии готовности, классе, площади, транспортной доступности и качестве проекта. Одна цифра за квадратный метр без этих параметров вводит в заблуждение.
Ипотека сегодня: ставки, программы и доступность
Ипотека на новостройку позволяет распределить оплату квартиры на длительный срок, но итоговая стоимость кредита зависит от ставки, размера первоначального взноса, срока, страхования и условий конкретной программы. Перед подачей заявки нужно проверить, соответствует ли проект требованиям банка.
Преимущества ипотечного подхода:
- можно приобрести жильё раньше, не накапливая всю стоимость квартиры;
- платёж планируется заранее по графику банка;
- доступны разные сроки кредитования и форматы первоначального взноса;
- покупатель получает возможность выбрать объект на ранней стадии строительства.
Ограничения и риски:
- ежемесячный платёж сохраняется независимо от изменения личных доходов;
- дополнительные расходы могут включать страхование, оценку, регистрацию, ремонт и содержание жилья;
- льготные условия имеют требования к заёмщику, объекту и цели кредита;
- изменение условий сделки или потеря соответствия программе может повлиять на стоимость финансирования;
- долгий срок кредита повышает чувствительность бюджета к снижению дохода.
Если вы планируете купить квартиру в ипотеку, сравните несколько предложений по полной переплате, а не только по рекламной ставке. Безопасный бюджет должен учитывать резерв на ремонт, переезд и непредвиденные расходы.
Риски для покупателей и инвесторов в новых проектах
- Ориентация только на цену. Низкая стоимость может компенсироваться удалённостью, слабой инфраструктурой, маленькой площадью или дорогим ремонтом.
- Игнорирование документов. Необходимо изучить сведения о проекте, разрешении на строительство, сроках передачи и условиях договора.
- Путаница между сроком сдачи и заселением. Ввод дома в эксплуатацию не всегда означает немедленную готовность квартиры к проживанию.
- Недооценка будущего предложения. Рядом могут появиться новые корпуса, которые снизят привлекательность перепродажи или аренды.
- Расчёт на гарантированный рост. Ни район, ни рекламная акция, ни ранняя стадия строительства не обеспечивают автоматическую прибыль.
- Недостаточный финансовый резерв. Покупатель может столкнуться с расходами на ремонт, аренду временного жилья и обслуживание кредита.
Рекомендация: перед бронированием составьте письменный список критериев и красных флагов. Если объект не проходит проверку по документам, бюджету или логистике, скидка не делает его безопасным.
Практическая таблица: сравнение рынков и ипотечных условий
Ниже приведён шаблон сравнения без числовых ставок и цен: конкретные условия зависят от даты, банка, застройщика, региона и параметров заёмщика. Его удобно заполнить перед решением, чтобы сопоставлять рынки по одинаковым критериям.
| Критерий | Крупная агломерация | Региональный центр | Город с ограниченным спросом |
|---|---|---|---|
| Объём предложения | Обычно широкий выбор проектов и сегментов | Выбор зависит от нескольких крупных районов | Предложение может быть сосредоточено в отдельных проектах |
| Главный фактор цены | Локация, транспорт, класс и дефицит площадок | Доходы, занятость и инфраструктура | Платёжеспособный спрос и конкуренция проектов |
| Что сравнивать по ипотеке | Ставку, взнос, требования банка и итоговый платёж | Ставку, срок, подтверждение дохода и стоимость страховки | Доступность программы и ликвидность объекта при перепродаже |
| Основной риск | Высокая долговая нагрузка и дорогая ошибка в выборе района | Разный темп развития районов | Ограниченный спрос на аренду или перепродажу |
| Практический подход | Сначала определить район и бюджет платежа | Сопоставить проект с рабочими местами и транспортом | Проверить реальный спрос и запасной сценарий выхода |
Мини-кейс: покупатель выбирает между двумя проектами с близкой ценой. В первом проекте ниже стоимость квадратного метра, но выше расходы на дорогу и ремонт. Во втором дороже квартира, зато меньше срок поездки и понятнее инфраструктура. Сравнивать следует не рекламную цену, а общий месячный бюджет и жизненный сценарий.
Разбор типичных сомнений и ситуаций
Стоит ли покупать квартиру в новостройке на ранней стадии?
Такой вариант может расширить выбор планировок и условий, но увеличивает срок ожидания и зависимость от хода строительства. Решение подходит покупателю, у которого есть финансовый резерв и нет необходимости срочно заселиться.
Как понять, что цены на недвижимость в выбранном районе завышены?
Сравните сопоставимые проекты по стадии готовности, классу, площади, отделке, транспортной доступности и инфраструктуре. Ориентиром не должна быть только цена квадратного метра.
Что проверить перед тем, как оформить ипотеку на новостройку?
Проверьте полную стоимость кредита, размер первоначального взноса, требования к объекту, страхование, комиссии и последствия изменения условий программы. Также оцените платёж при снижении дохода.
Можно ли купить квартиру в ипотеку без большого первоначального взноса?
Возможность зависит от действующих банковских программ и параметров заёмщика. Чем меньше первоначальный взнос, тем выше обычно кредитная нагрузка и требования к платёжеспособности.
Почему новостройки в Москве нельзя напрямую сравнивать с регионами?
Рынки различаются по стоимости земли, доходам, занятости, транспортной системе, миграции и структуре спроса. Для корректного сравнения нужны одинаковые критерии и сопоставимые сегменты.
Как снизить риск задержки передачи квартиры?
Изучите документы проекта, репутацию застройщика, фактический темп работ и условия договора. Не планируйте переезд впритык к заявленной дате передачи.
Подходит ли новостройка для инвестиционной покупки?
Подходит только после проверки спроса на аренду или перепродажу, расходов на ремонт, конкуренции и ликвидности района. Рост стоимости не следует считать гарантированным результатом.
Автор: Ольга Смирнова